التحذير من الاحتيال: طرق احتيال رقمية تسرق الحسابات البنكية، كيف تحمي نفسك؟
في ظل التطور التكنولوجي المتسارع والتحول الرقمي الشامل الذي شهده قطاع الخدمات المصرفية، أصبحت المعاملات المالية أكثر سهولة وسرعة من أي وقت مضى. غير أن هذا التقدم المذهل رافقه جانب مظلم يتمثل في تطور أساليب الجريمة الإلكترونية، حيث ابتكر المحتالون وسائل رقمية معقدة تعتمد على الذكاء الاصطناعي والتكتيكات النفسية المتقدمة لاختراق الحسابات البنكية واستنزاف المدخرات. لم يعد الأمر يقتصر على الرسائل النصية البسيطة أو المكالمات الهاتفية العشوائية، بل امتد ليشمل أدوات تقنية شديدة التعقيد تتطلب منا جميعاً درجة عالية من الوعي والحذر.
أولاً: مفهوم الاحتيال الرقمي الحديث وتطوره
كان الاحتيال المصرفي في السابق يعتمد بشكل أساسي على السرقة المباشرة أو استخدام البطاقات البلاستيكية المزيفة. ومع الانتقال إلى العصر الرقمي، ظهر ما يُعرف بالهندسة الاجتماعية، وهي أسلوب يعتمد على التلاعب بالنفسية البشرية واستغلال مشاعر الخوف، أو الرغبة في الربح السريع، أو حتى الحرص على تطبيق إجراءات الأمان.
المحتالون الجدد لا يهاجمون الأنظمة البنكية ذات الحماية الفولاذية بشكل مباشر، بل يركزون على أضعف حلقة في سلسلة الأمان المصرفي، وهي العنصر البشري. من خلال إقناع الضحية بتقديم بياناتها الحساسة طواعية أو الضغط عليها لاتخاذ قرارات سريعة، يتمكن الجناة من الوصول الكامل إلى التطبيقات المصرفية والتصرف في الأموال وكأنهم أصحاب الحساب الأصليون.
ثانياً: أبرز أساليب الاحتيال الرقمي الجديدة
تتعدد الوسائل الحديثة التي يستخدمها المحتالون لاستغلال الضحايا، وتتنوع بين تقنيات الذكاء الاصطناعي والهندسة الاجتماعية الدقيقة:
استنساخ الصوت والصورة عبر الذكاء الاصطناعي: يُعد هذا الأسلوب من أخطر التهديدات الناشئة. يستخدم المحتالون تقنيات التزييف العميق لتوليد مقاطع صوتية أو مرئية تتطابق تماماً مع صوت أو صورة موظف البنك، أو حتى أحد الأقارب. يتصل المحتال بالضحية مستخدماً مقطعاً صوتياً مستنسخاً ليخبره بوجود حالة طوارئ أو تجميد للحساب، ويطلب منه استكمال بعض البيانات أو تحويل أموال بشكل عاجل.
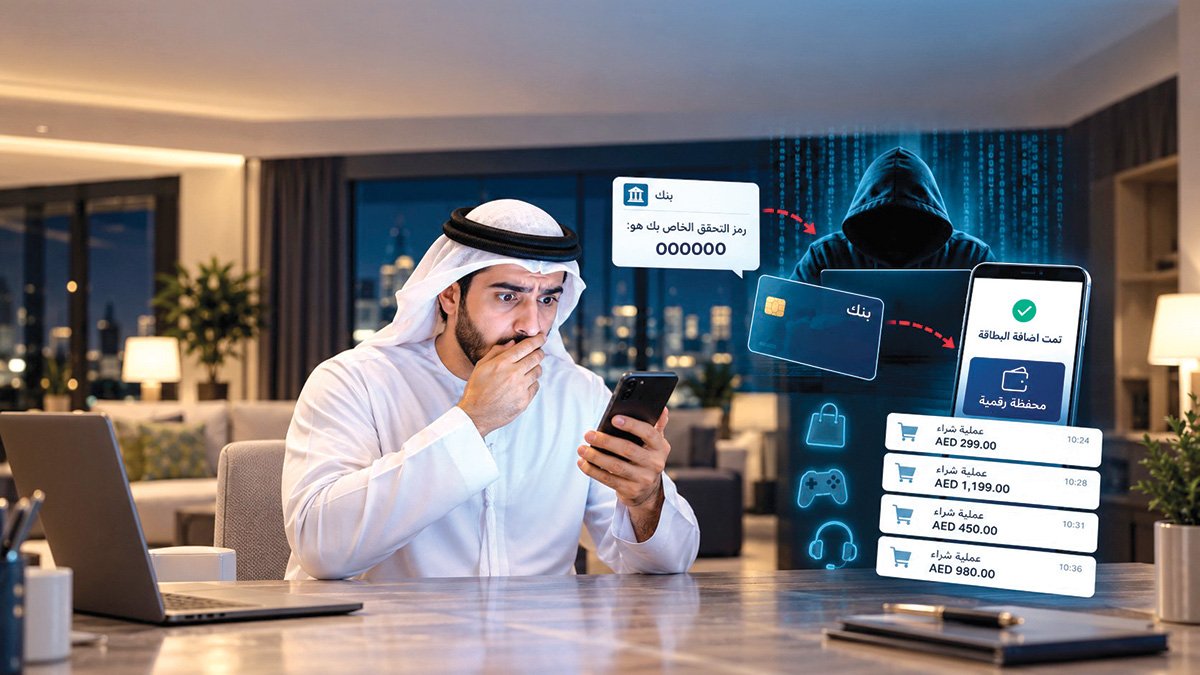
انتحال هوية المؤسسات الرسمية والبنوك: تتلقى الضحية مكالمة هاتفية تظهر على شاشة الهاتف باسم البنك الذي تتعامل معه، وذلك باستخدام تقنيات تزييف رقم المتصل. يوهم المحتال الضحية بأنه من قسم الأمان أو التفتيش، ويرعبها بوجود محاولة اختراق على حسابها، ثم يطلب منها إملاء رمز التحقيق الذي يصلها على الهاتف لإيقاف المعاملة المشبوهة، بينما هو في الواقع يستخدم الرمز لتأكيد عملية التحويل.
تطبيقات ومواقع الشراء الوهمية: ينشئ المحتالون متاجر إلكترونية وهمية على منصات التواصل الاجتماعي أو تطبيقات تقدم خدمات مالية مزيفة. عند قيام المستخدم بإدخال بيانات بطاقته البنكية للشراء أو التسجيل، يتم سحب كافة البيانات واستخدامها في عمليات تحويل إلكترونية متتالية.
هجمات الصيد عبر البريد الإلكتروني والرسائل القصيرة: تتمثل هذه الطرق في إرسال رسائل تحتوي على روابط خبيثة تبدو وكأنها صادرة من البنك، تُطالب الضحية بتحديث بياناتها المصرفية تفادياً لإيقاف الحساب. وبمجرد الضغط على الرابط، يُنقل المستخدم إلى صفحة مطابقة تماماً لموقع البنك الأصلي، حيث يؤدي إدخال اسم المستخدم وكلمة السر إلى تسليم الحساب مباشرة للمحتالين.
البرمجيات الخبيثة وشبكات Wi-Fi العامة: يؤدي تحميل بعض التطبيقات غير الموثوقة إلى زرع برامج جاسوسية على الهاتف الذكي، تقوم بتسجيل كل ما يتم كتابته على الشاشة، بما في ذلك كلمات المرور ورقم البطاقات البنكية. كما يُشكل الاتصال بشبكات الإنترنت العامة غير المشفرة في الكافيهات والمطارات فرصة للمحتالين لاعتراض البيانات المصرفية المتبادلة.
ثالثاً: علامات تحذيرية تساعدك في اكتشاف المحتالين
التحذير من الاحتيال، على الرغم من ذكاء الأساليب الحديثة، إلا أن هناك علامات تحذيرية ثابتة تكشف محاولات الاحتيال فوراً:
خلق شعور وهمي بالاستعجال: يحرص المحتال دائماً على إشعارك بالخوف أو العجلة، كأن يقول إن حسابك سيتوقف خلال دقائق إذا لم تقم بتحديث بياناتك الآن. البنوك والمؤسسات الموثوقة لا تفرض أبداً قرارات حاسمة عبر مكالمة هاتفية مفاجئة.
طلب رموز التحقيق أو كلمات السر: لا يوجد أي موظف بنك في العالم يحتاج لمعرفة رمز الأمان المفرد أو رمز PIN الخاص ببطاقتك. إذا طلب منك أي شخص هذا الرمز، فهو محتال بلا شك.
الروابط الإلكترونية الغريبة: تحتوي الروابط المزيفة غالباً على أخطاء إملائية صغيرة في اسم الدومين، أو تستخدم امتدادات غير مألوفة تختلف عن الموقع الرسمي للبنك.
طلب تحويل أموال لحساب آمن: يزعم بعض المحتالين أن حسابك معرض للخطر، ويطلبون منك نقل أموالك مؤقتاً إلى حساب آخر يصفونه بـ “الحساب الآمن”، وهذا الإجراء غير موجود إطلاقاً في الأنظمة المصرفية.
رابعاً: كيف تحمي نفسك وحساباتك البنكية؟
التحذير من الاحتيال، تعتمد الحماية الرقمية على اتباع مجموعة من الممارسات السليمة والإجراءات الوقائية اليومية:
- عدم مشاركة البيانات الحساسة نهائياً: حافظ على سرية رمز التفعيل المفرد، ورقم البطاقة البنكية، والرقم السري الخلفي. لا تفصح عن هذه البيانات لأي جهة أو شخص تحت أي ظرف.
- تفعيل خاصية التحقق ثنائي العوامل: احرص على تفعيل طبقات أمان إضافية على كافة تطبيقاتك المصرفية وحساباتك الإلكترونية، بحيث تتطلب عملية الدخول مقياساً حيوياً مثل بصمة الوجه أو الأصبع إلى جانب كلمة السر.
- التحقق المباشر عبر القنوات الرسمية: في حال استقبال أي مكالمة أو رسالة مشبوهة تدعي أنها من البنك، قم بإغلاق الخط فوراً، ثم اتصل بالرقم المباشر المطبوع على ظهر بطاقتك المصرفية للتحقق من صحة الأمر.
- تحديث البرامج والتطبيقات باستمرار: احرص على تحديث نظام تشغيل هاتفك والتطبيقات المصرفية بانتظام، حيث تحتوي التحديثات على سد ثغرات أمنية قد يستغلها مخترقو الحسابات.
- تجنب الاتصال بشبكات الإنترنت المفتوحة عند إجراء المعاملات: لا تقم بفتح التطبيقات المصرفية أو الشراء عبر الإنترنت أثناء الاتصال بشبكات Wi-Fi العامة، واستخدم دائماً شبكة البيانات الخاصة بهاتفك.
- تحديد حدود يومية للمعاملات: قم بضبط الإشعارات الفورية لكل عملية سحب أو تحويل، وضع حداً أقصى للعمليات اليومية عبر الإنترنت للحد من الخسائر في حال تعرض الحساب لأي اختراق.
خامساً: التصرف الصحيح عند الوقوع ضحية للاحتيال
إذا شككت في تعرضك لعملية احتيال أو قمت بتقديم بياناتك عن غير قصد، يجب عليك التحرك الفوري وفق الخطوات التالية:
- الاتصال الفوري بمركز خدمة عملاء البنك وطلب إيقاف البطاقات المصرفية وحظر الحساب وتطبيقات الهاتف.
- تغيير كافة كلمات المرور ورموز الأمان الخاصة بحساباتك المصرفية والبريد الإلكتروني المرتبط بها.
- إبلاغ الجهات المختصة بمكافحة الجرائم الإلكترونية في دولتك وتقديم كشف حساب يوضح التحويلات المشبوهة.
- احتفاظ بكل أدلة التواصل مع المحتال من رسائل نصية أو أرقام هواتف أو روابط إلكترونية لمساعدة الأجهزة الأمنية في تتبع الجناة.
التحذير من الاحتيال، إن الحفاظ على سلامة الحسابات البنكية في العصر الرقمي لم يعد يعتمد فقط على الأنظمة الأمنية للبنوك، بل أصبح مسؤولية مشتركة يتصدرها وعي الفرد وحذره الدائم عند التعامل مع التكنولوجيا.